从单一铜废液处理到综合环保 东江环保(00895)的转型之路与估值探析
在东江环保(00895.HK)的发展历程中,从一家专注于单一铜废液处理的企业,逐步成长为覆盖危废处理、环境工程、资源化利用等多元业务的综合环保服务商,这一战略转型不仅重塑了公司的业务版图,也深刻影响了其财务表现与市场估值。本文将从业务转型逻辑、财务数据表现以及当前估值水平三个维度,探讨东江环保现阶段的投资价值与潜在风险。
一、转型背景与业务演进
东江环保成立于1999年,早期以铜废液回收处理起家,在珠三角电子电镀产业密集区域形成了稳定的废物来源和技术积累。随着中国工业化进程加速与环保监管趋严,尤其是《固体废物污染环境防治法》修订以及“无废城市”试点推进,危废处理需求呈爆发式增长。公司抓住政策红利,通过自建、并购与合资等方式,迅速将业务版图扩张至工业危废无害化处理、资源化利用、环境工程服务、市政污泥处置等多个领域,成长为国内危废处理行业的头部企业之一。
目前,东江环保的主营业务可分为危废及固废处置、资源化利用产品、环境工程及服务三大板块。其中,危废处置能力覆盖40余类危险废物,服务网络遍布广东、江苏、浙江、江西、湖北等多个省份。环境工程板块则为政府和企业客户提供土壤修复、流域治理、垃圾渗滤液处理等一站式解决方案,进一步强化了公司的综合服务属性。
二、财务表现剖析
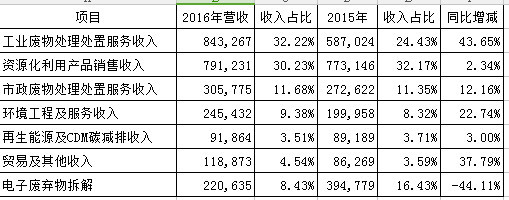
受宏观经济增速放缓、部分行业客户开工不足以及行业竞争加剧影响,东江环保的营收与利润率出现了一定的波动。2020至2022年,公司营业收入在40亿元上下浮动,净利润则因商誉减值、处置产能爬坡及研发投入增加而有所承压。更为市场关注的是,危废处理行业整体产能利用率偏低(部分地区低于60%),导致东江环保部分新投产项目盈利不及预期,财务费用与折旧摊销对利润侵蚀明显。
积极因素同样不容忽视:一方面,公司业务结构持续优化,无害化处置占比稳步提升,环境工程服务定制化能力增强,资源化产品附加值提高;另一方面,剥离非核心资产、加强营运资本管理、推动数字化运营等措施逐步降低运营成本。2023年释放的财报数据显示,虽营收增速平缓,但经营性现金流 恢复良好,资产负债率趋稳。可以说,公司已步入从“规模扩张”到“质量增效”阵痛期后的调整后半程。
三、估值水平分析
当前市场对东江环保(00895.HK)的估值,可以从 absolute 和 relative 两个维度进行考量。
绝对估值法方面,假设公司未来三年营收复合增速6%,息税折旧摊销前利润率维持在25%上方,且逐步减轻财务杠杆,以加权平均资本成本(WACC)9%、永续增长率2%进行折现,核心内在价值大致对应母公司权益部分约30亿元人民币。结合其港股流通盘有限,目前市值42亿港元左右(截至稿件时间参考值),接近绝对估值上沿。
相对估值法看,选取港股及A股可比环保公司如绿色动力环保、光大环境、瀚蓝环境,东江环保的P/B约为0.8倍,低于A股同业但略高于港股可比选项;EV/EBITDA约为7.5倍,处于近年历史区间的14%分位之内(即往低价偏下),表明市场并未給予成长溢价。股息率因分红不稳定且有小幅波动而参考意义有限。
需注意的是,港股市场对环保行业系统性的低估值‘漠视’,并不完全因为公司基本面显著恶化,而是当前融资流动性、外资配置意愿等特点导致小而美的环保标的鲜有改善动因。东江环保未来面临的最大不确定性仍在于全国危废处置价格下行与运营成本刚性的挤压。其在建项目充分达产后是否能一次性提升现有回报水平,亟待时间验证。
整体而言,我个人认为当前估值大概率不完全堪称‘显著低估’,价格已反映了对其负荷恢复的脆性盈利假设。”
如若转载,请注明出处:http://www.aspheric-tech.com/product/50.html
更新时间:2026-09-21 14:38:10